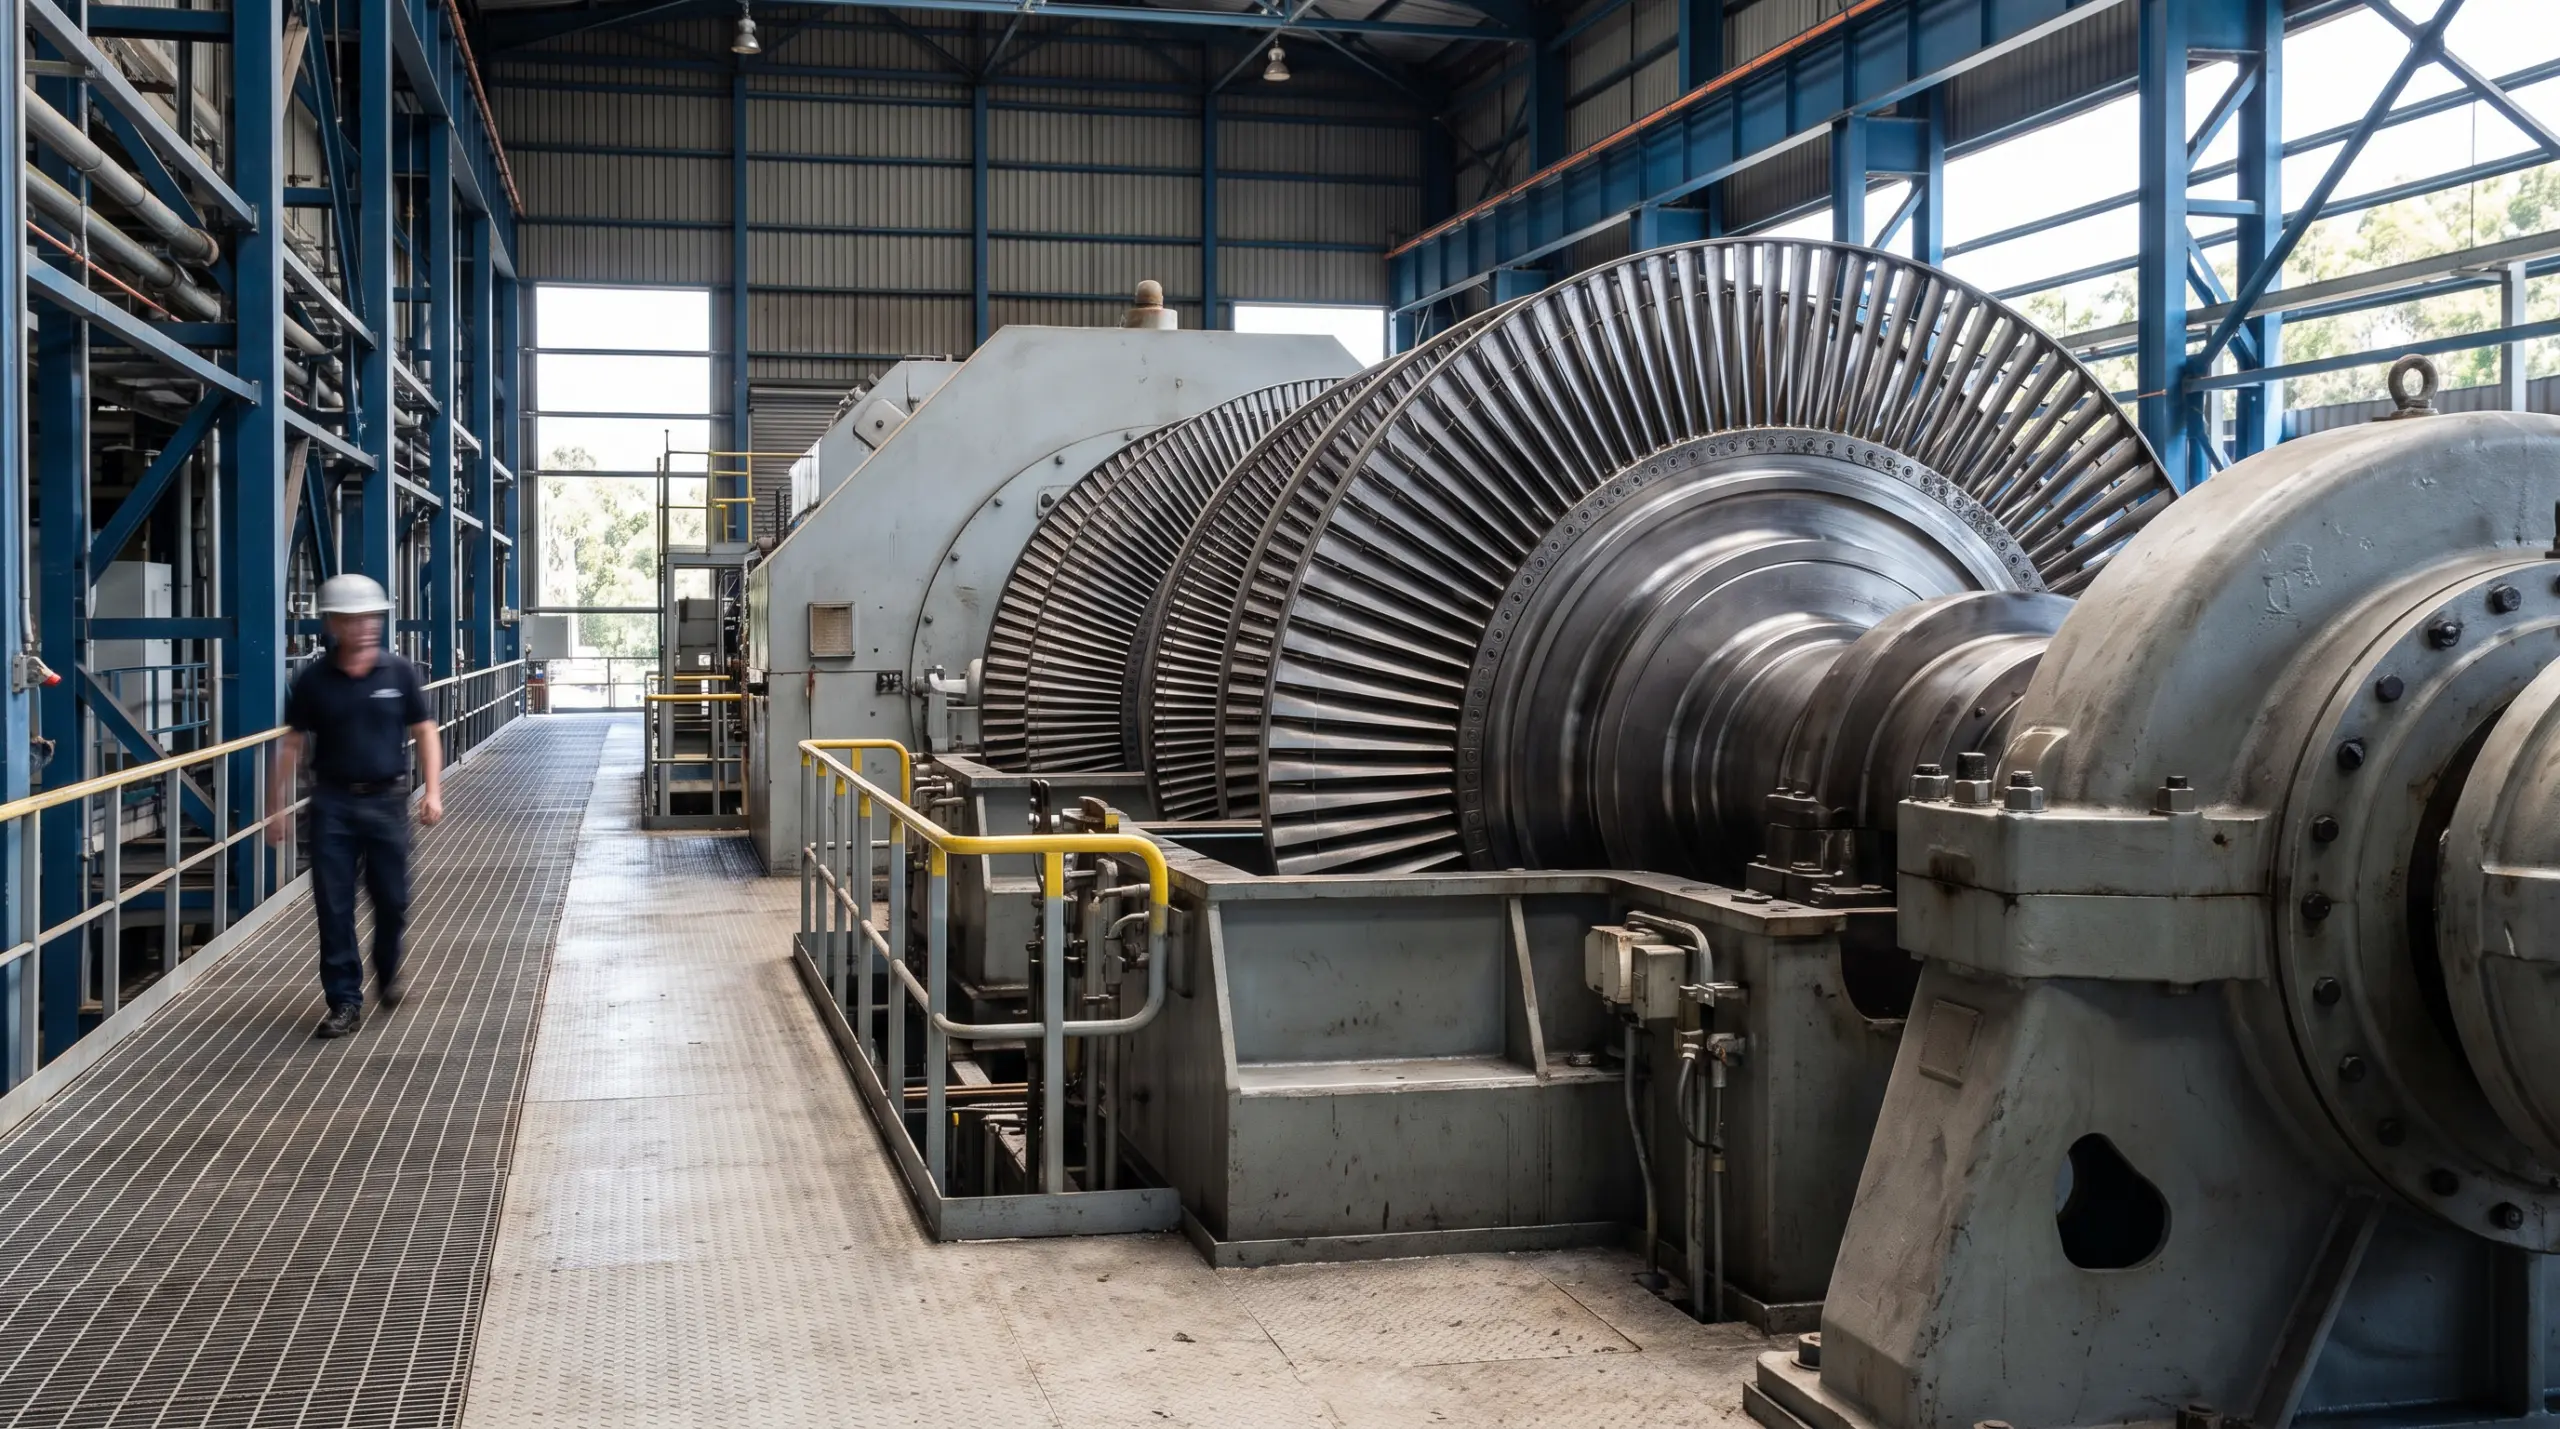
Zepsuta linia produkcyjna, zalany serwer albo skradziony laptop to nie tylko koszt naprawy czy zakupu nowego sprzętu. To też przestój, w którym nie zarabiasz. Obejmujemy ochroną maszyny, sprzęt elektroniczny i dane, żeby awaria była problemem serwisu, a nie całej firmy.
Zamiast sprzedawać jeden gotowy pakiet, sprawdzamy, jaki sprzęt masz, jak go używasz i co by dla Ciebie znaczyła jego awaria.
ZGŁASZASZ SPRZĘT
Mówisz nam, jaki sprzęt i maszyny chcesz objąć ochroną.
ANALIZUJEMY RYZYKO
Analizujemy ryzyko Twojej firmy i przygotowujemy ofertę z kilku towarzystw, nie z jednego.
ZGŁASZASZ SZKODĘ
Zgłaszasz szkodę, gdy dojdzie do awarii, a towarzystwo pokrywa koszty zgodnie z warunkami wybranej polisy.
Przed czym chroni polisa
Polisa działa w formule od wszystkich ryzyk (tzw. All Risk): obejmuje każdą nagłą i nieprzewidzianą szkodę, której nie wymieniono wprost jako wyłączenie w ogólnych warunkach ubezpieczenia (OWU), a nie tylko zamkniętą listę zdarzeń. W praktyce dotyczy to między innymi błędów w obsłudze (niewłaściwe użytkowanie, upadek sprzętu), awarii wewnętrznych (zwarcia, przepięcia, wady materiałowe), a także kradzieży, pożaru i zalania. W zależności od wybranego wariantu polisa może pokryć koszty robocizny, części zamiennych, demontażu i ponownego montażu, a także odtworzenia utraconych danych.
Dokładny zakres i wyłączenia różnią się między towarzystwami, dlatego zawsze sprawdzamy je razem w OWU, zanim cokolwiek podpiszesz.
Rozszerzenie · Utrata zysku
Dla firm, w których przestój oznacza brak przychodu, dokładamy rozszerzenie o utratę zysku (Business Interruption): zabezpiecza część przychodu na czas, gdy maszyna czeka na naprawę, nie tylko koszt samej naprawy.
Zanim podpiszesz
Płać pensje i raty także wtedy, gdy maszyna stoi
Stocznia produkująca aluminiowe nadbudówki do jachtów ma jedno urządzenie, które wycina wszystkie elementy konstrukcji. Produkcja idzie na bieżąco, zapas wyciętych części wystarcza na kilka dni. Gdy ta jedna maszyna staje, po dwóch tygodniach stoi cała fabryka, a takich urządzeń nie kupuje się z półki.
Sama maszyna ma skończoną wartość i da się ją odkupić. Przestój wartości nie ma. Odbudowa spalonej hali to około dwóch lat, a przez ten czas leci leasing, kredyt, czynsz, ZUS i pensje ludzi, których konkurencja podbierze przy pierwszej okazji. Szacuje się, że w Europie połowa firm nie podnosi się po dużej szkodzie majątkowej, i to nie dlatego, że nie umiały się odbudować, tylko dlatego, że przez czas odbudowy nie miały z czego płacić.
To da się ubezpieczyć. Ubezpieczenie utraty zysku przenosi koszty stałe okresu przestoju na towarzystwo: pensje, prąd, czynsze, ZUS-y i raty leasingowe, do wysokości ustalonej przy zawieraniu polisy. Klienci o to nie pytają, bo nie przychodzi im do głowy, że to możliwe.
Dlatego pytamy pierwsi: ile dni Twoja firma wytrzyma bez produkcji i która maszyna zatrzyma wszystkie pozostałe.
Czym różni się ubezpieczenie maszyn od ubezpieczenia utraty zysku?
Ubezpieczenie maszynowe pokrywa naprawę albo odtworzenie samego urządzenia. Ubezpieczenie utraty zysku pokrywa to, co dzieje się w firmie w czasie, gdy urządzenie nie pracuje: koszty stałe, których nikt Ci nie umorzy, i przychód, którego nie wypracujesz. Przy produkcji bez zapasów magazynowych druga część rachunku bywa wielokrotnie wyższa niż pierwsza, dlatego te dwie polisy dobiera się razem.
Jak ustalić, na jak długi przestój się ubezpieczyć?
Od realnego czasu powrotu do produkcji, nie od czasu naprawy. Przy maszynie liczy się dostępność części i serwisu, przy hali cały proces: uprzątnięcie, projekt, wykonawca, budowa i pozwolenie na użytkowanie, czyli zwykle około dwóch lat. Ten okres ustalamy razem, zanim trafi na polisę.
Czy doradztwo i przygotowanie oferty coś kosztują?
Nie. Analiza Twojego parku maszynowego i oferta z kilku towarzystw nic Cię nie kosztują, nasze wynagrodzenie płaci towarzystwo ubezpieczeniowe, nie Ty.
Ile kosztuje ubezpieczenie techniczne i maszynowe?
Składka zależy od wartości sprzętu, jego wieku i sposobu użytkowania, dlatego dokładną kwotę podajemy dopiero po analizie Twojego parku maszynowego.
Czy awaria jednej maszyny naprawdę zatrzymuje całą produkcję?
Przy produkcji na bieżąco, bez zapasu półproduktów, tak działa to najczęściej. Wystarczy pęknięta pompa w kluczowej pralce w szczycie sezonu albo ślimak w prasie do rzepaku, żeby stanęły wszystkie zamówienia i posypały się terminy wobec odbiorców. Zaczynamy właśnie od pytania, które urządzenie zatrzyma resztę zakładu.
Kontakt
Sprawdźmy, czy Twój sprzęt jest szczelnie chroniony
Zostaw numer, oddzwonimy w 15 minut w godzinach pracy. Porozmawiamy o Twoim parku maszynowym, sprawdzimy, czego dziś brakuje w ochronie, i przygotujemy ofertę z kilku towarzystw, nie z jednego
“Jestem klientką Pana Macieja od kilku lat, zawsze dobieramy ofertę idealnie pod nasze potrzeby. W tym roku w związku z rozszerzeniem działalności dopasowaliśmy nie tylko ubezpieczenie mienia prywatnego, ale także OC prywatne, ubezpieczenie mienia zarządzanego przez spółkę i OC spółki – pracy było sporo. Rzeczowość, kompetencje oraz pokłady cierpliwości u Pana Macieja są bezdyskusyjne! Zdecydowanie polecam współpracę!”
“Bardzo dobry kontakt. Miła obsługa. Konkretna polisa wystawiona szybko i w korzystnej cenie. Polecam agenta.”